
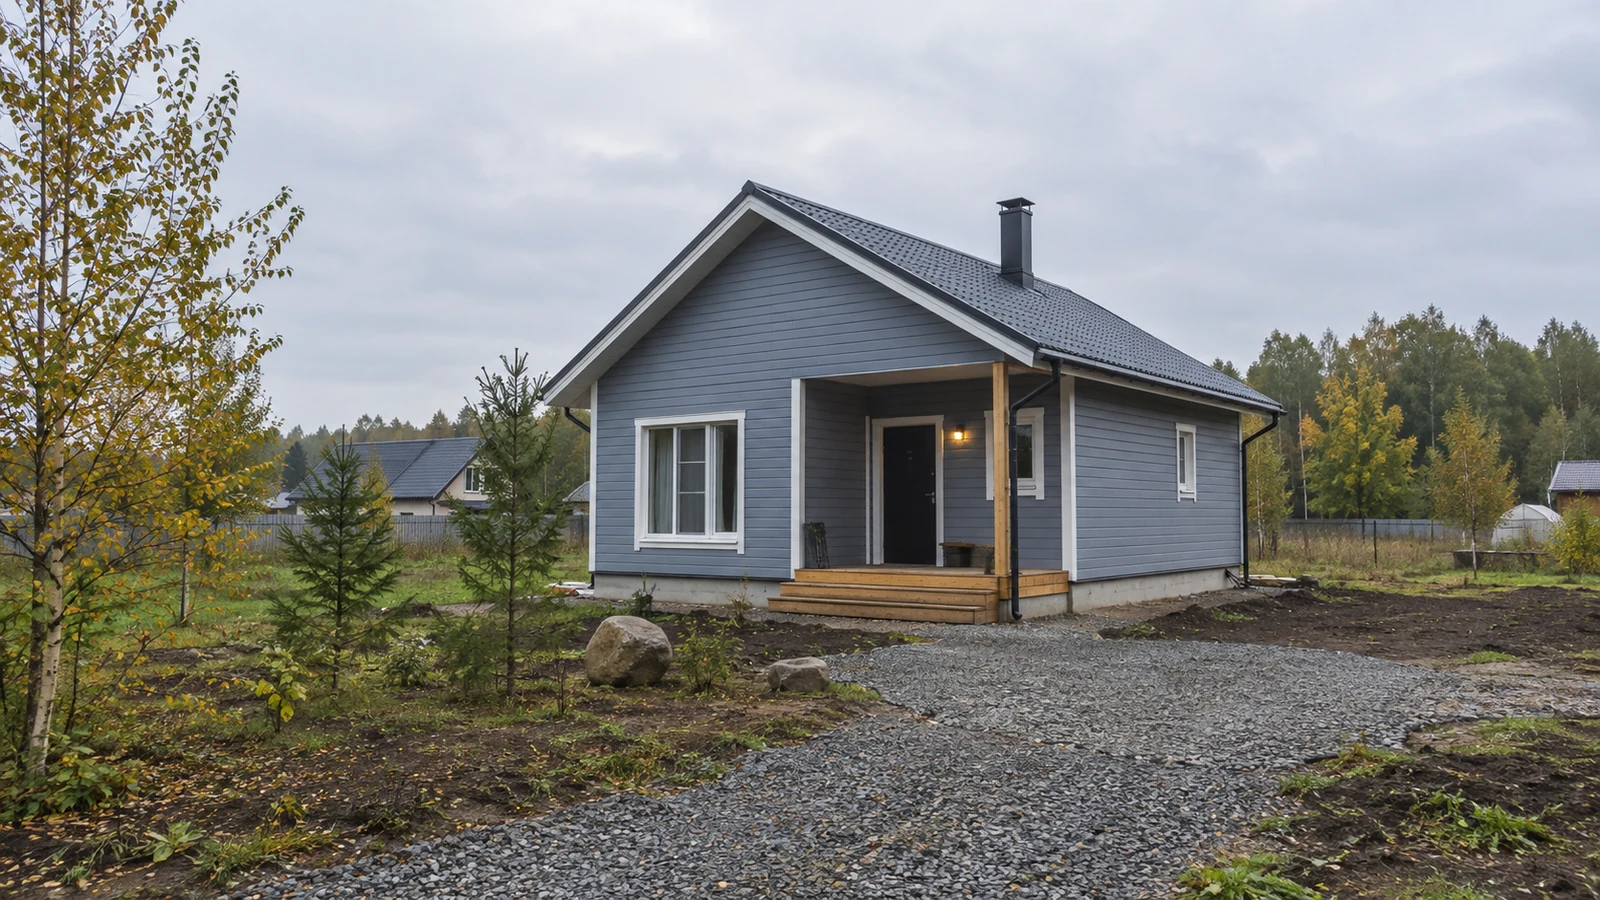
С 1 октября 2026 года меняются условия новых договоров по семейной ипотеке. Для строительства или завершения частного дома, а также покупки участка с последующим строительством льготная ставка остаётся 6% независимо от числа детей и региона. Главное изменение для такой сделки — государство будет субсидировать ставку не более 15 лет. Если кредит оформлен на больший срок, условия платежей после окончания субсидирования нужно выяснить до подписания договора.
Изменения касаются новых кредитных договоров с 1 октября. Уже заключённые договоры из-за этой новости автоматически не пересматриваются. Предварительное одобрение заявки в сентябре не заменяет подписанный кредитный договор: если сделка переносится на октябрь, попросите банк подтвердить применимые условия письменно.
Что меняется в семейной ипотеке с 1 октября
Минфин установил разные ставки и лимиты для приобретения жилья в зависимости от числа детей и региона. В Москве, Санкт-Петербурге, Московской и Ленинградской областях действуют отдельные параметры.
| Детей в семье | Остальные регионы | Москва, Санкт-Петербург, Московская и Ленинградская области |
|---|---|---|
| Один | 10%, до 6 млн ₽ | 12%, до 12 млн ₽ |
| Двое | 8%, до 8 млн ₽ | 10%, до 15 млн ₽ |
| Трое | 6%, до 10 млн ₽ | 8%, до 18 млн ₽ |
| Четверо | 4%, до 10 млн ₽ | 6%, до 18 млн ₽ |
| Пятеро и более | 2%, до 10 млн ₽ | 4%, до 18 млн ₽ |
Для этих условий у семьи должен быть хотя бы один ребёнок младше семи лет на дату заключения договора. Таблица относится к приобретению жилья. Её ставки нельзя автоматически переносить на кредит для строительства дома: для ИЖС Минфин отдельно сохранил ставку 6%. Конкретный лимит и условия строительства следует уточнить по выбранной программе у банка.
Что означает ограничение в 15 лет для будущего владельца дома
Пятнадцать лет — это предельный срок государственной субсидии по новому договору, а не объявленный запрет брать ипотеку на более долгий срок. Если договор рассчитан, например, на 25 или 30 лет, после окончания субсидирования платежи могут измениться. Как именно банк определит ставку и пересчитает график, должно следовать из кредитного договора; будущую рыночную ставку сейчас предсказать нельзя.
Перед сделкой запросите у банка два графика: на период льготной ставки и на период после окончания субсидии по предусмотренному договором сценарию. Сравнивайте не только первый ежемесячный платёж, но и остаток долга к концу 15-го года. Особенно это важно, если семья планирует одновременно оплачивать инженерные системы и отделку дома.
Что проверить перед заявкой на строительство
- Подтвердить, что выбранная схема — строительство или завершение дома либо покупка участка с последующим строительством — подходит под семейную ипотеку в конкретном банке.
- Уточнить допустимую сумму кредита, первоначальный взнос, требования к участку, подрядчику, договору и расчётам.
- Попросить письменный расчёт полной стоимости кредита и узнать, что происходит со ставкой после 15 лет субсидирования.
- Проверить дату подписания кредитного договора, если заявка уже одобрена, а сделка назначена на рубеж сентября и октября.
- Заложить в бюджет не только коробку дома, но и воду, канализацию, отопление, электрику и подъезд к участку.
Подробный порядок подготовки собран в материале об ипотеке на строительство частного дома. До внесения аванса полезно проверить, можно ли строить на выбранной земле. Если строительство пойдёт через подрядчика и счёт эскроу, отдельно изучите условия договора и раскрытия эскроу.
Основа новости — сообщение Минфина России от 24 сентября 2026 года об утверждённых изменениях программы. Условия конкретного кредита и график платежей подтверждает банк до подписания договора.

Комментарии 0
Пока никто не написал. Задайте вопрос или поделитесь опытом — это поможет другим читателям.